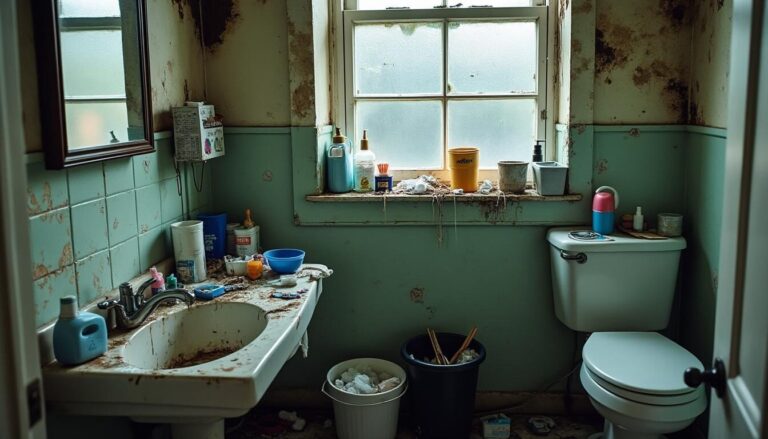
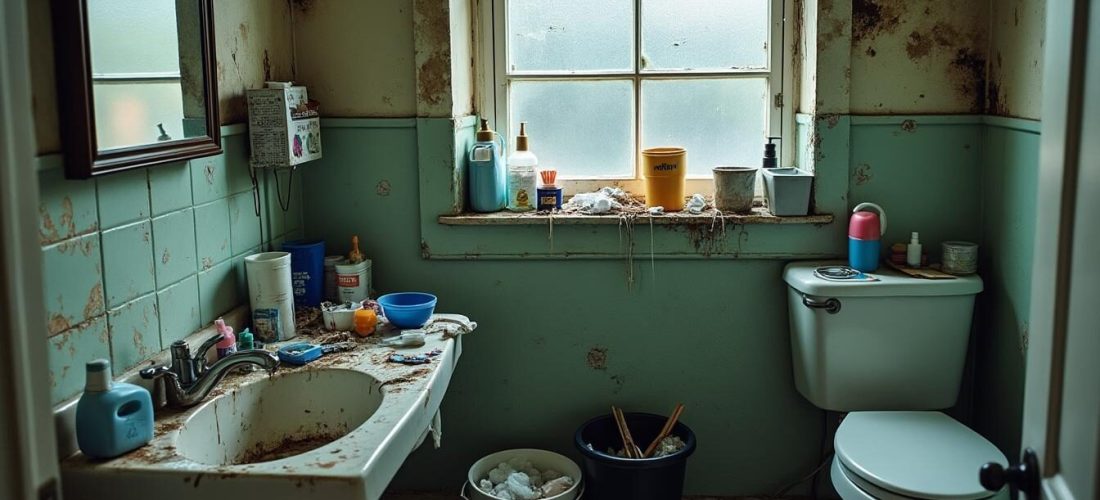
Fuites sous un lavabo, joints de douche usés, siphon engorgé après un week-end de visites : les dégâts des eaux en salle de bain sont parmi les sinistres les plus fréquents en colocation. Leur gestion ne se limite pas à l’intervention d’un plombier. Elle suppose de clarifier la responsabilité de chacun, d’activer rapidement les bonnes garanties, et d’anticiper les impacts financiers (franchises, plafonds, exclusions). En colocation meublée ou vide, avec bail commun ou baux individuels, la bonne assurance fait la différence entre une prise en charge fluide et un parcours d’obstacles.
Les colocataires cherchent une couverture efficace sans surpayer. Le bon réflexe consiste à ajuster les garanties au profil du logement et à la valeur du mobilier, en arbitrant entre formules économique, intermédiaire ou tous risques. L’essor des assurances en ligne en 2025 facilite la tâche : devis instantanés, attestation immédiate, suivi d’indemnisation depuis une application. L’exemple d’un T3 à Lyon occupé par trois jeunes actifs montre qu’un contrat bien calibré peut absorber la majorité du coût d’un dommage de salle de bain, tout en maîtrisant les cotisations. Les repères pratiques ci-dessous détaillent les obligations à respecter, les garanties à privilégier, la répartition des responsabilités et les démarches clés pour que chaque sinistre soit traité vite et bien.
Éléments clés :
- Les dégâts des eaux en colocation nécessitent une gestion proactive, incluant la clarification des responsabilités et l'activation rapide des garanties d'assurance.
- Il est recommandé d'opter pour une multirisque habitation (MRH) qui couvre les dommages aux biens personnels et inclut la responsabilité civile, afin de protéger efficacement les colocataires.
- La structure du bail (commun ou individuel) influence la répartition des responsabilités et des coûts en cas de sinistre, avec des implications sur la solidarité financière entre colocataires.
- Les colocataires doivent documenter les biens assurés et établir des procédures claires pour la déclaration des sinistres, afin de faciliter le traitement des demandes d'indemnisation.
- La mise à jour régulière des contrats d'assurance et la déclaration des changements d'occupants sont essentielles pour maintenir une couverture adéquate et éviter des litiges en cas de sinistre.
Dégâts des eaux en salle de bain et colocation : obligations d’assurance et particularités
Un dégât des eaux en salle de bain survient souvent par fuite de flexible, joint défectueux, siphon mal serré ou débordement de baignoire. En colocation, il faut combiner deux exigences : respecter l’obligation légale d’assurance couvrant les risques locatifs (incendie, explosion, dégâts des eaux) et s’assurer que tous les occupants sont correctement déclarés. En bail commun, l’assurance peut être collective, mais chaque colocataire doit être nommément indiqué dans la police pour bénéficier d’une indemnisation. En baux individuels, chacun gère sa propre couverture, ce qui évite la solidarité sur les franchises, mais demande une coordination plus fine lors d’un sinistre.
Pour éviter les angles morts, beaucoup de colocations optent pour une multirisque habitation (MRH) intégrant la responsabilité civile vie privée, les dommages aux biens personnels, le vol, le bris de glace et l’assistance. Cette approche est recommandée pour la salle de bain, où l’eau peut endommager à la fois le logement et les biens des occupants. Pour trouver des conseils et obtenir un devis adapté, il est pertinent de consulter des ressources spécialisées dédiées à l’assurance habitation colocation, utiles pour calibrer les garanties selon la surface, la localisation et la valeur du mobilier.
Trois paramètres influencent directement la prime et la prise en charge en cas de fuite dans la salle de bain. La surface et la localisation (un T3 en ville peut avoir une prime supérieure à un logement identique en zone rurale), la valeur des biens (ordinateurs, instruments, électroménager) et la structure du bail (commun versus individuel). En 2025, la plupart des assureurs exigent, pour un contrat commun, la liste actualisée des occupants et, en cas de colocation meublée, une estimation du mobilier du bailleur pour ajuster les plafonds “dommages aux biens”.
Points clés à sécuriser dès l’emménagement
L’expérience d’un trio fictif, Camille, Idriss et Maud, illustre la bonne pratique : une MRH commune avec avenants en cas de départ/arrivée, et un protocole interne pour déclarer tout incident de plomberie dans les 24 à 48 heures. Ce cadre simple prévient les désaccords lors d’une fuite de douche qui touche le plafond du voisin.
- Attestation d’assurance annuelle remise au bailleur et mise à jour à chaque changement.
- Déclaration de tous les occupants sur le contrat, y compris les nouveaux arrivants.
- Inventaire des biens des colocataires avec photos et factures stockées en ligne.
- Procédure sinistre affichée dans l’entrée (coupure d’eau, contact assureur, constat).
- Entretien préventif des joints et siphons au calendrier, pour réduire la sinistralité.
| Type d’assurance | Couverture minimale | Avantages | Limites |
|---|---|---|---|
| Risques locatifs (obligatoire) | Dégâts des eaux, incendie, explosion sur le logement | Conforme à la loi, prime basse | Pas de couverture des biens personnels ni des dommages aux voisins |
| MRH Colocation | Biens, RC vie privée, assistance, bris, vol | Protection globale, gestion facilitée des sinistres de salle de bain | Prime et franchises supérieures aux risques locatifs simples |
Un contrat bien structuré et tenu à jour est la clé d’une indemnisation rapide après un débordement de douche ou une fuite de siphon.
Garanties essentielles et complémentaires pour couvrir un dégât d’eau en salle de bain
Au-delà du minimum légal, les garanties complémentaires déterminent la qualité d’indemnisation d’un dégât d’eau en salle de bain. La responsabilité civile couvre les tiers, mais ne protège pas toujours les biens personnels. Or, un dégât d’eau peut rendre inutilisables des appareils (sèche-cheveux, rasoirs, enceintes Bluetooth) ou endommager des meubles. Les options “dommages aux biens”, “vol”, “bris de glace” (paroi de douche), “dommages électriques” et “protection juridique” sont déterminantes pour éviter les pertes financières.
Garanties à privilégier en habitat partagé
Les colocations gagnent à sélectionner des extensions adaptées à la salle de bain. L’assistance plomberie 24/7 réduit le coût des interventions d’urgence. La garantie fuite sur canalisation encastrée prend en charge la recherche et la réparation de la fuite, souvent coûteuse. Une protection juridique facilite la gestion d’éventuels litiges entre colocataires sur la répartition d’une franchise après sinistre.
- Dommages aux biens avec plafond individualisé par occupant.
- Vol et vandalisme (portes, serrures, placards communs).
- Bris de glace pour parois de douche et miroirs.
- Dommages électriques pour appareils touchés par un court-circuit lié à l’humidité.
- Assistance d’urgence incluant déplacement et main-d’œuvre.
| Garantie | Utilité en salle de bain | Point de vigilance | Impact sur la prime |
|---|---|---|---|
| Recherche de fuite | Localiser fuite encastrée sans casser inutilement | Plafond et nombre d’interventions/an | Modéré à significatif |
| Dommages aux biens | Indemnise effets personnels et mobilier | Déclaration de la valeur, preuve d’achat | Modéré |
| Protection juridique | Aide en cas de litige entre colocataires | Domaines couverts et plafonds de frais | Faible |
| Assistance plomberie | Intervention rapide, limitation des dégâts | Délais d’intervention garantis | Faible à modéré |
Comparer concrètement sur un cas réel aide à trancher. Voici un T3 à Lyon, 3 colocataires, valeur des biens assurés 9 000 € (3 000 € chacun), cible prioritaire: prise en charge d’un dégât d’eau en salle de bain.
| Offre | Prime mensuelle | Franchise dégâts des eaux | Recherche de fuite | Biens perso/colocataire | Bris paroi de douche | Assistance 24/7 | Délai moyen d’indemnisation |
|---|---|---|---|---|---|---|---|
| Formule Intermédiaire | 19,90 € | 250 € | Plafond 600 € | 3 000 € | Inclus | Oui, heures ouvrées + astreinte | 10 à 20 jours |
| Formule Tous risques | 27,50 € | 150 € | Plafond 1 500 € | 5 000 € | Inclus + remplacement valeur à neuf | Oui, 24/7 sous 2 h | 5 à 10 jours |
Un comparatif détaillé comme celui-ci, complété par une grille personnalisée, peut être documenté et partagé entre colocataires via un tableau commun. Pour approfondir la comparaison des options, un guide interne utile peut être consulté ici : comparatif d’assurances pour colocataires.
L’objectif n’est pas de payer la garantie la plus large, mais de sélectionner un mix de protections aligné sur la structure de la colocation et la configuration du logement.
Responsabilités individuelles et solidarité financière lors d’un sinistre de salle de bain
La responsabilité dépend d’abord de la cause du sinistre. Une fuite due à un défaut d’entretien imputable à un colocataire peut engager sa responsabilité civile. À l’inverse, une rupture de canalisation ancienne relève du propriétaire (structure), et l’indemnisation s’opère via l’assurance de l’immeuble ou du bailleur. En bail commun, les franchises et coûts non couverts peuvent être répartis entre colocataires suivant un accord écrit ou à parts égales. En baux individuels, chacun gère sa police, ce qui simplifie la répartition mais peut allonger les démarches croisées.
Qui paie quoi quand l’eau déborde ?
Prenons l’exemple chiffré souvent rencontré. Franchise dégâts des eaux: 900 €. Trois colocataires. Si l’assurance commune est activée, et qu’un usage fautif (débordement de baignoire) est retenu pour un seul occupant, la répartition peut rester solidaire selon le pacte de colocation, soit 300 € chacun. En revanche, si une clause stipule que “l’auteur paie la franchise”, l’occupant à l’origine du dommage supporte la totalité des 900 €.
- Bail commun = solidarité possible sur franchise et coûts annexes.
- Baux individuels = chaque police traite la part du sinistre liée à l’occupant.
- Délais de déclaration: 5 jours ouvrés en général pour dégâts des eaux.
- Preuves: photos, vidéos, factures, e-mails de notification au propriétaire.
- Constat amiable dégâts des eaux recommandé pour fluidifier l’instruction.
| Situation | Responsabilité principale | Qui indemnise ? | Franchise | Répartition pratique |
|---|---|---|---|---|
| Débordement de baignoire | Colocataire utilisateur | Assurance MRH (RC + dommages) | Selon contrat | Solidaire ou à charge de l’auteur selon pacte |
| Rupture canalisation encastrée | Propriétaire (vice/ancienneté) | Assurance immeuble/bailleur | Selon police bailleur | Pas de solidarité des colocataires sur travaux structurels |
| Joints de douche usés | Locataires (entretien courant) | Assurance MRH + participation locataire | Franchise locataire | Partage à parts égales si bail commun |
Pour clarifier la méthode de répartition et garder une trace, il est utile d’intégrer au pacte de colocation un paragraphe “gestion des sinistres de salle de bain”. Un modèle pratique peut être inspiré des guides spécialisés, avec un mémo des contacts et des coupes-circuits. Des conseils opérationnels pas à pas sont également présentés sur cette page interne : dégât d’eau en salle de bain en colocation.
Souscrire et gérer son assurance habitation colocation en 2025 : démarches et bonnes pratiques
La souscription est plus simple qu’il n’y paraît avec les outils numériques. L’objectif est d’obtenir une attestation immédiate pour le bailleur, une tarification cohérente avec la valeur des biens, et une gestion partagée du contrat. Les assureurs en ligne proposent des parcours en moins de dix minutes avec signature électronique et espace client pour chaque occupant listé au contrat.
Méthode pas à pas
Le trio Camille–Idriss–Maud procède ainsi : inventaire pièce par pièce (photos horodatées), estimation de la valeur de remplacement, simulation de plusieurs franchises (150 €, 250 €, 400 €) pour mesurer l’effet sur la prime, puis choix d’une formule intermédiaire avec recherche de fuite renforcée. Un rappel automatique trimestriel sert à vérifier l’état des joints et des flexible de douche.
- Inventaire structuré dans un drive partagé, avec factures scannées.
- Comparaison de 3 devis minimum, avec focus sur franchise et plafonds.
- Vérification de la mention de tous les colocataires sur le contrat.
- Attestation transmise au bailleur le jour de la remise des clés.
- Procédure sinistre affichée et testée (qui déclare quoi, quand, comment).
| Étape | Objectif | Preuves/Docs | Outils utiles |
|---|---|---|---|
| Évaluer les biens | Fixer les bons plafonds | Photos, factures, séries | App de scan, cloud partagé |
| Comparer | Optimiser prix/garanties | Tableau comparatif | Simulateurs en ligne |
| Souscrire | Obtenir attestation | Identités, bail, RIB | Signature électronique |
| Gérer | Suivre sinistres, avenants | Avenants, e-mails | Espace client multi-accès |
Pour ne pas perdre de temps lors des entrées-sorties, mieux vaut stocker l’attestation la plus récente et un mémo “qui contacter en urgence”. Un rappel annuel pour renvoyer les documents au bailleur évite les relances. Une ressource interne utile à partager aux nouveaux entrants est disponible ici : attestation d’assurance en colocation.
Un parcours clair, documenté et partagé limite fortement le coût global du risque et les tensions au sein du foyer.
Changements de colocataires et sinistres en salle de bain : avenants, preuves et continuité de couverture
Le renouvellement des occupants est fréquent en colocation. Or un contrat commun exige de déclarer chaque arrivée et départ via un avenant, faute de quoi le nouvel entrant pourrait ne pas être couvert lors d’une fuite de douche. En baux individuels, l’impact est moindre sur les autres occupants, mais la coordination reste essentielle pour la déclaration d’un sinistre qui touche des biens communs ou détériore les plafonds et murs.
Scénarios typiques et réflexes
Si Maud quitte le logement et que Zoé la remplace, l’assureur doit être informé avant l’entrée de Zoé. Une mise à jour des plafonds de biens est recommandée si la valeur globale change (nouvel ordinateur, instruments de musique). En cas de sinistre de salle de bain survenant entre deux occupants, documenter précisément l’état des lieux sortant et entrant évite les ambiguïtés sur la responsabilité d’entretien (ex. joints noircis déjà signalés).
- Avenant immédiat lors de tout changement de colocataire.
- État des lieux détaillé avec focus salle de bain (joints, robinetterie, ventilation).
- Archivage des échanges e-mail/SMS avec dates et photos.
- Révision des franchises si la sinistralité augmente (éviter sur-couverture).
- Point annuel avec le bailleur sur l’entretien des éléments structurels.
| Événement | Impact sur l’assurance | Risque si omission | Action à mener |
|---|---|---|---|
| Départ d’un colocataire | Retrait du nom du contrat commun | Indemnisation contestée | Avenant + attestation actualisée |
| Arrivée d’un nouveau | Ajout nominatif obligatoire | Non-couverture en cas de sinistre | Déclaration préalable + justificatifs |
| Renouvellement du bail | Vérification des garanties | Plafonds inadaptés | Recalibrage des biens et franchises |
| Sinistre en période de transition | Double vérification des responsabilités | Litiges internes | Rapport photo + constat + dates précises |
Pour conserver une relation sereine entre occupants, un document interne “règles de salle de bain” (temps d’aération, essuyage parois, vérification hebdomadaire des joints) limite la sinistralité et clarifie les attentes. Les foyers où ces procédures sont écrites enregistrent en moyenne moins d’incidents déclarés et des franchises partagées plus équitables. Lorsqu’un dégât survient malgré ces précautions, les démarches étant balisées, l’indemnisation est accélérée et l’impact financier reste sous contrôle.
On vous répond
Comment gérer un dégât des eaux en colocation?
Pour gérer un dégât des eaux en colocation, il est essentiel de déclarer rapidement l'incident et de vérifier les responsabilités de chacun. Chaque colocataire doit être mentionné dans le contrat d'assurance pour bénéficier d'une indemnisation. Une bonne communication et un protocole interne pour les déclarations sont également recommandés.
Qui est responsable des dégâts des eaux en colocation?
La responsabilité des dégâts des eaux dépend de la cause. Si un colocataire est à l'origine d'une fuite due à un défaut d'entretien, il peut être tenu responsable. En revanche, une rupture de canalisation ancienne relève du propriétaire, et l'indemnisation se fait via l'assurance de l'immeuble.
Quel type d'assurance est recommandé pour une colocation?
Il est conseillé de souscrire une multirisque habitation (MRH) qui couvre les dommages aux biens, la responsabilité civile et l'assistance. Cela permet de gérer efficacement les sinistres, notamment en salle de bain, tout en évitant les angles morts dans la couverture.
Quand faut-il déclarer un sinistre de salle de bain?
Un sinistre de salle de bain doit être déclaré dans un délai de 24 à 48 heures après sa découverte. Cela permet d'accélérer le processus d'indemnisation et de limiter les dégâts supplémentaires.
Comment choisir une assurance adaptée à ma colocation?
Pour choisir une assurance adaptée, il est important de comparer plusieurs devis en tenant compte de la valeur des biens, de la surface du logement et des besoins spécifiques des colocataires. Un tableau comparatif peut aider à visualiser les options et à sélectionner la meilleure couverture.