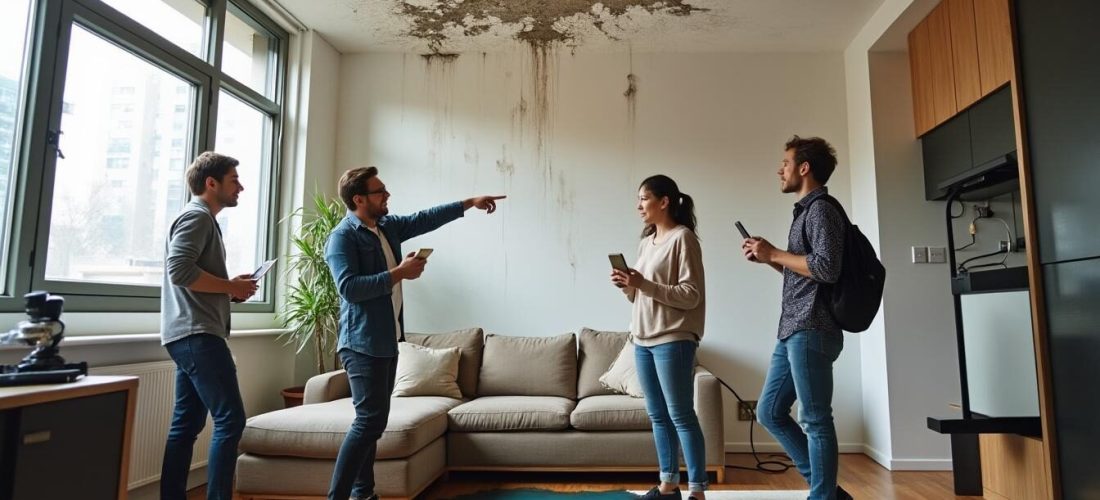
Des fuites venues de l’étage supérieur, un flexible de douche qui cède, une colonne montante défectueuse : en colocation, un dégât des eaux déclenche immédiatement une chaîne d’obligations. Les colocataires doivent protéger leurs biens, avertir les bonnes personnes et déclarer correctement le sinistre pour être indemnisés rapidement. Les propriétaires et les syndics sont, eux aussi, tenus par des responsabilités précises. L’enjeu est double : rétablir l’habitabilité sans conflit et éviter que la facture n’explose. En 2023, près de 15 % des logements locatifs ont connu un épisode d’infiltration ou de fuite, pour un coût moyen de 3 500 € par sinistre, des montants qui, en 2025, restent tirés vers le haut par le prix des matériaux et des interventions d’urgence.
Dans un T3 partagé, la question centrale revient toujours : qui est responsable en cas de dégât des eaux et comment l’assurance habitation s’articule quand plusieurs occupants vivent sous le même toit ? La réponse dépend de l’origine de la fuite (chez l’occupant, dans les parties privatives du bailleur, ou dans les communs) et du type de bail (commun ou individuel). Elle s’appuie aussi sur la convention IRSI, qui accélère la prise en charge jusqu’à 5 000 € HT par local sinistré. Pour choisir une couverture adaptée, encore faut-il distinguer garanties obligatoires et options utiles, définir un niveau de franchise acceptable et vérifier les exclusions.
Éléments clés :
- En colocation, un dégât des eaux nécessite une réaction rapide des colocataires, incluant la déclaration à leur assureur sous 5 jours et la sécurisation des lieux.
- La responsabilité en cas de sinistre dépend de l'origine de la fuite, que ce soit au niveau des appareils d'un colocataire, des canalisations du bailleur ou des parties communes gérées par la copropriété.
- La convention IRSI facilite la gestion des sinistres jusqu'à 5 000 € HT, permettant à l'assureur de l'occupant sinistré de coordonner la prise en charge sans blocages entre polices d'assurance.
- Le choix entre bail commun et bail individuel impacte la gestion des sinistres et la répartition des responsabilités, avec des implications financières et d'assurance distinctes pour chaque type de contrat.
- Pour maîtriser les coûts d'assurance, il est conseillé de mutualiser les contrats en bail commun, d'ajuster les franchises et de profiter de remises pour étudiants ou multi-contrats.
Colocation et dégât des eaux : responsabilités et réflexes à adopter
Dans une colocation, la règle opérationnelle est simple : chaque partie déclare à son assureur sous 5 jours ouvrés. L’occupant sinistré prévient son assureur multirisque habitation, informe le propriétaire bailleur et, en copropriété, le syndic si des parties communes sont touchées. Les trois réflexes immédiats sont constants : couper l’eau et sécuriser le logement, constater (photos, vidéos, constat amiable), déclarer le sinistre avec un récit précis. La rapidité évite l’aggravation des dommages et facilite l’indemnisation, surtout lorsque l’eau a pu se propager chez un voisin.
La responsabilité varie selon l’origine. Une fuite au niveau d’un appareil ménager branché par un colocataire (lave-linge, lave-vaisselle) relève en principe de l’occupant. Un problème de canalisation encastrée vétuste ou de chaudière ancienne vise plutôt le propriétaire bailleur. Une infiltration par toiture ou colonne montante engage la copropriété via le syndic. Pour comparer des offres qui couvrent correctement ces cas sans surpayer, il est utile d’examiner des solutions dédiées à l’habitat partagé, par exemple une assurance habitation colocation capable d’assurer tous les occupants et d’intégrer des garanties cohérentes avec la vie en colocation.
Un fil conducteur aide à se repérer : Lila, Adam et Mehdi partagent un T3 à Lyon. Un soir, le flexible de douche d’Adam se rompt et inonde partiellement la salle de bain, puis le plafond du voisin du dessous. Les colocataires coupent l’eau, essuient, photographient, remplissent un constat avec le voisin. Le sinistre est déclaré le lendemain. En-deçà de 5 000 € HT, l’IRSI s’applique et l’assureur de l’occupant sinistré pilote la phase initiale. Si un expert confirme un défaut de flexible mal installé, l’occupant est responsable. S’il décèle un problème de canalisation encastrée, la responsabilité se déplace vers le bailleur.
Répartition des responsabilités en colocation
Le logement loué concentre trois zones de responsabilité. La zone occupant (appareils raccordés, robinets mal fermés, débordement de baignoire) renvoie vers l’assurance du colocataire. La zone bailleur concerne les éléments structurels : canalisations encastrées, chaudière, réseau vétuste. La zone copropriété vise la toiture, les descentes d’eau pluviale, les colonnes montantes avant robinet d’arrêt privatif. Dans la pratique, l’assureur missionne la recherche de fuite pour trancher rapidement. La documentation (photos avec date, vidéos, factures d’entretien) est déterminante en cas de contestation.
- Couper immédiatement l’arrivée d’eau et sécuriser l’électricité si nécessaire.
- Documenter systématiquement : photos, vidéos, constat amiable si voisin impacté.
- Déclarer sous 5 jours ouvrés à l’assureur de chaque partie concernée.
- Informer le bailleur et le syndic si parties communes touchées.
- Faciliter l’accès aux intervenants (plombier, expert, huissier si blocage voisin).
| Origine du dégât des eaux | Responsable principal | Assureur gestionnaire (≤ 5 000 € HT) | Recours possibles |
|---|---|---|---|
| Flexible de douche, machine à laver, robinet laissé ouvert | Occupant (colocataire) | MRH de l’occupant sinistré | Recours contre occupant négligent si distinct |
| Canalisation privative encastrée défaillante | Propriétaire bailleur | MRH de l’occupant sinistré | Recours contre PNO du bailleur |
| Toiture, colonne montante, façade | Copropriété (syndic) | MRH de l’occupant sinistré | Recours contre assurance de l’immeuble |
| Logement vacant (pas d’occupant assuré) | Propriétaire bailleur | PNO du bailleur | Gestion directe par PNO |
| Installation vétuste (chaudière, chauffe-eau) | Propriétaire bailleur | MRH de l’occupant sinistré | Recours contre PNO du bailleur |
Clé à retenir : la responsabilité suit l’origine technique de la fuite, pas le statut “colocation” en soi. Une documentation soignée permet d’accélérer la décision et de limiter les tensions.
Bail commun ou bail individuel en colocation : qui paie quoi en cas de fuite
Le bail commun regroupe tous les colocataires sur un seul contrat avec clause de solidarité fréquente : si un colocataire cause un dégât des eaux, la responsabilité financière peut s’étendre à l’ensemble vis-à-vis du bailleur. Le bail individuel segmente chaque chambre sous bail distinct, les pièces communes restant partagées. En cas de sinistre, la solidarité est limitée au périmètre du bail concerné, mais l’analyse des parties communes peut complexifier la répartition. Les règles d’assurance varient, d’où l’intérêt de connaître les mécanismes spécifiques au bail commun et au bail individuel.
Avec un bail commun, la pratique courante est un contrat d’assurance habitation unique couvrant tous les colocataires et les parties privatives du logement. L’attestation unique suffit pour le bailleur. Dans un bail individuel, chaque colocataire doit pouvoir prouver sa responsabilité civile locative pour sa chambre, et le propriétaire exige parfois une couverture spécifique pour les pièces communes. Une coordination est nécessaire pour éviter les doublons de garanties, notamment sur la garantie dégâts des eaux et le vol dans les communs.
Reprenons notre trio lyonnais. En bail commun, Adam commet une négligence (robinet non fermé). La MRH “colocation” indemnise les dommages chez le voisin puis exerce les recours internes si besoin. En bail individuel, si la fuite part de la salle de bain rattachée à la chambre d’Adam, c’est sa police qui est prioritaire. Si la salle de bain est commune, les assureurs évalueront l’usage partagé et l’éventuelle carence d’entretien imputable au bailleur (joints hors d’usage, flexibles usés). Les franchises et les plafonds de prise en charge se négocient dès la souscription pour éviter les mauvaises surprises.
Exemples pratiques et arbitrages
Quelques situations typiques facilitent l’arbitrage. Débordement de baignoire pendant une soirée : l’occupant fautif est en première ligne, mais en bail commun, l’assureur peut se retourner contre un autre colocataire si la solidarité est engagée contractuellement. Rupture d’un tuyau encastré : l’expertise bascule vers le bailleur. Fuite par la toiture après orage : la copropriété est concernée, et l’IRSI organise la gestion jusqu’à 5 000 € HT par local. L’important est de déclarer sous 5 jours ouvrés sans se perdre en suppositions techniques, l’expertise tranchant ensuite.
- Bail commun : une attestation d’assurance unique, gestion plus simple, solidarité potentiellement coûteuse en cas de faute isolée.
- Bail individuel : responsabilités mieux segmentées, vigilance sur les pièces communes pour éviter les zones grises.
- Franchises : vérifier si elles sont partagées (bail commun) ou individuelles (bail individuel).
- Vol en parties communes : clarifier dès la souscription, la couverture n’est pas systématique.
- PNO du bailleur : utile en appoint, notamment quand le logement est vacant ou pour les dommages structurels.
| Paramètre | Bail commun | Bail individuel | Point d’attention |
|---|---|---|---|
| Attestation pour le bailleur | Unique pour tous les colocataires | Une par colocataire | Clarté documentaire à l’entrée |
| Solidarité financière | Souvent solidaire entre colocataires | Limitée à chaque bail | Impacts en cas de faute isolée |
| Gestion sinistre communs | MRH unique, procédure simplifiée | Assureurs multiples à coordonner | Risque de délais si désaccord |
| Franchises | Partagée entre occupants | Individuelle | Bien prévoir la répartition |
| Vol/bris de glace | Option selon contrat | Option distincte par bail | Éviter doublons coûteux |
En synthèse, le choix du type de bail conditionne la simplicité de gestion et le partage des coûts. Un contrat d’assurance cohérent avec le bail évite les zones grises lors d’une fuite.
Assurance habitation en colocation : garanties essentielles, options utiles et coût maîtrisé
La base demeure la responsabilité civile locative, obligatoire, qui couvre les dommages au logement loué et aux voisins en cas de dégât des eaux. La formule multirisque habitation (MRH) ajoute l’incendie, les événements climatiques, le vol, le bris de glace, les dommages électriques ou le rééquipement à neuf selon contrat. L’objectif, pour des colocataires, est d’éviter de payer deux fois la même garantie tout en gardant une franchise supportable. L’attestation est requise à l’entrée dans les lieux et lors de tout changement d’occupant ; des précisions pratiques sont disponibles via l’attestation d’assurance en colocation.
Les critères qui influencent le tarif sont concrets : surface et localisation (prime souvent plus élevée en cœur urbain), valeur des biens assurés (mobilier commun et effets personnels), antécédents de sinistres, présence de dispositifs de sécurité (détecteur de fuite, coupe-circuit), et niveau de franchise choisi. Les formules économique, intermédiaire et tous risques se distinguent par l’étendue des garanties et les plafonds. Un devis en ligne permet de simuler ces paramètres en quelques minutes grâce à un devis en ligne pour colocation.
Les options “intelligentes” évitent l’inutile. Le vol peut être pertinent si le logement est en rez-de-chaussée ou si les biens communs sont de valeur. Le dommage électrique protège la cuisine partagée (plaques, frigo). Le bris de glace couvre vitres et parois de douche, utiles dans de petites salles de bain très sollicitées. En revanche, certaines extensions doublonnent des protections déjà apportées par la copropriété (porte d’immeuble, caméra d’entrée) ; elles peuvent être écartées pour réduire la prime.
Formules et arbitrages budgetaires
Un trio d’étudiants avec un T3 meublé peut viser une formule intermédiaire avec franchise de 200–300 € et garanties dégâts des eaux, vol basique et bris de glace. Un jeune actif avec matériel informatique onéreux préférera des plafonds de contenu plus élevés et une option dommages électriques. Les colocations de longue durée gagnent à installer des détecteurs de fuite, parfois récompensés par une réduction de prime. Les assurés peuvent également accepter une franchise plus haute pour réduire la cotisation mensuelle si leur trésorerie le permet en cas de sinistre.
- Critères de prix : surface, code postal, valeur du mobilier, antécédents, sécurité.
- Garanties incontournables : RC locative, dégâts des eaux, incendie, défense-recours.
- Options ciblées : vol, bris de glace, dommages électriques, rééquipement à neuf.
- Paramétrage fin : franchises, plafonds contenu, exclusions.
- Services : déclaration en ligne, attestation immédiate, appli de suivi.
| Élément | Formule économique | Formule intermédiaire | Formule tous risques |
|---|---|---|---|
| RC locative / dégâts des eaux | Oui, plafonds basiques | Oui, plafonds confort | Oui, plafonds élevés |
| Vol | Optionnel, limité | Souvent inclus, plafonds moyens | Inclus, plafonds élevés |
| Bris de glace | Optionnel | Inclus | Inclus + parois spécifiques |
| Dommages électriques | Optionnel | Inclus la plupart du temps | Inclus + accessoires |
| Franchise type (T3 urbain) | 250–400 € | 150–300 € | 100–250 € |
| Prime mensuelle (T3 à Lyon, 3 coloc.) | 8–12 € / pers. | 11–16 € / pers. | 15–22 € / pers. |
Les assureurs en ligne offrent devis instantanés, attestations immédiates et suivi des sinistres sur application, un gain de temps précieux lors d’un dégât des eaux nocturne. Un paramétrage soigné des plafonds et des franchises ajuste précisément coût et protection.
Convention IRSI et procédures en colocation : gestion d’un sinistre ≤ 5 000 € HT
La convention IRSI (Indemnisation et Recours des Sinistres Immeuble) simplifie depuis 2018 la gestion des dégâts des eaux et incendies dans l’habitat collectif. Pour les sinistres jusqu’à 5 000 € HT par local, l’assureur de l’occupant sinistré devient souvent “assureur gestionnaire”. En deçà de 1 600 € HT, il indemnise et coordonne sans expertise lourde. Entre 1 600 € et 5 000 € HT, il peut missionner un expert pour compte commun afin d’évaluer l’ensemble des dommages. Au-delà, c’est le droit commun ou CIDE-COP qui s’applique, chaque assureur indemnisant son assuré avant recours.
En colocation, cette mécanique évite les blocages entre plusieurs polices. Si Lila constate des auréoles au plafond, elle déclare sous 5 jours ouvrés avec photos datées, avertit le bailleur et le syndic si le hall d’immeuble est humidifié. L’assureur organise la recherche de fuite, puis s’il s’avère que la toiture est en cause, il exerce son recours contre l’assurance de la copropriété. Si la cause est une machine à laver mal raccordée, la responsabilité se repositionne sur l’occupant.
Procédure pas à pas et documents utiles
La fluidité passe par des étapes claires et des pièces justificatives complètes. La déclaration doit décrire la chronologie (jour, heure, premiers gestes), l’étendue des dégâts (pièces et biens affectés) et joindre des preuves visuelles. Un constat amiable dégât des eaux signé avec le voisin lorsque c’est pertinent accélère les échanges entre assureurs. Un voisin non coopératif ? Une mise en demeure peut être envoyée, puis un huissier mandaté si l’accès est refusé au plombier. L’essentiel reste de ne pas suspendre la déclaration en attendant une hypothèse définitive sur l’origine.
- Sécuriser : couper l’eau, électricité si risque, protéger les biens.
- Constater : photos, vidéos, constat amiable si voisin touché.
- Déclarer sous 5 jours ouvrés à son MRH ; informer bailleur et syndic.
- Recherche de fuite organisée par l’assureur gestionnaire IRSI.
- Expertise si nécessaire et indemnisation selon garanties et franchises.
| Étape | Délai indicatif | Acteur principal | Point clé |
|---|---|---|---|
| Sécurisation des lieux | Immédiat | Colocataires | Couper l’eau et éviter le sur-sinistre |
| Constatation et preuves | Jour J | Occupant sinistré | Photos, vidéos, constat amiable |
| Déclaration | ≤ 5 jours ouvrés | Chaque partie | Décrire faits, joindre pièces, prévenir bailleur/syndic |
| Recherche de fuite | 48–72 h | Assureur gestionnaire | Organisation et prise en charge initiale |
| Expertise | Selon ampleur | Assureur / expert | Évaluation dommages, responsabilité technique |
| Indemnisation et recours | Délais contractuels | Assureurs | Application garanties, franchises, recours inter-assureurs |
Pour approfondir, un guide pratique de la convention IRSI aide à visualiser responsabilités et délais. En 2025, la plupart des assureurs acceptent la déclaration et le dépôt de pièces par application, ce qui accélère nettement la prise en charge.
Comparer deux contrats pour un T3 en colocation à Lyon : prix, garanties et franchises
Scénario de référence : T3 de 65 m² à Lyon 3e, copropriété de 1998, trois colocataires (Lila, Adam, Mehdi), valeur du mobilier commun 6 000 €, quelques équipements personnels sensibles (ordinateurs). Le bail est commun, avec solidarité. Les besoins : dégâts des eaux, RC locative solide, dommages électriques pour la cuisine, bris de glace pour la paroi de douche, et éventuellement vol selon l’étage et la sécurité. Deux offres illustratives ci-dessous montrent des arbitrages types sur prime, franchise et options.
Les écarts proviennent souvent des plafonds de contenu, du niveau de franchise, des limites sur les parties communes et des services (attestation immédiate, assistance 24/7, relogement temporaire). Les colocataires comparent à garanties constantes et vérifient l’agrégation correcte des biens communs et individuels. Lorsque l’un part, il faut signaler la modification à l’assureur pour ajuster le nombre d’occupants et maintenir la validité des garanties.
| Critères | Contrat A – Intermédiaire optimisé | Contrat B – Tous risques maîtrisé | Impacts pour la colocation |
|---|---|---|---|
| Prime mensuelle (3 coloc.) | 36 € (12 €/pers.) | 54 € (18 €/pers.) | Écart de 6 €/pers./mois |
| Franchise dégâts des eaux | 250 € | 150 € | B protège mieux les petits sinistres |
| Dommages électriques | Inclus, plafond 2 500 € | Inclus, plafond 4 000 € | Utile pour cuisine équipée |
| Vol (avec effraction) | Option +3 €/mois, plafond 3 000 € | Inclus, plafond 5 000 € | À privilégier en rez-de-chaussée |
| Bris de glace | Inclus, parois de douche | Inclus + baies vitrées renforcées | Parfait pour sdb fréquemment utilisée |
| Défense-recours | Inclus (honoraires plafonnés) | Inclus (plafond supérieur) | Assistance utile en cas de litige |
| Services | Attestation immédiate, appli sinistre | Idem + relogement 48 h | Confort si dégâts importants |
Analyse rapide : le Contrat A convient à une colocation au budget serré acceptant une franchise plus élevée et un vol optionnel. Le Contrat B s’adresse à des occupants avec biens plus coûteux et souhaitant limiter la franchise. Dans les deux cas, vérifier la bonne déclaration du nombre d’occupants, l’adresse exacte et les surfaces évite des contestations lors d’un sinistre. En cas de départ d’un colocataire, annoncer la modification au plus vite permet d’ajuster la tarification et de délivrer une nouvelle attestation.
Astuces pour payer moins sans s’exposer
Réduire la prime sans dégrader la protection repose sur des gestes simples. La mutualisation d’un contrat unique en bail commun limite les frais de gestion. Une franchise modérément augmentée fait souvent baisser la cotisation de manière significative, à condition de garder un matelas financier pour l’imprévu. Les offres étudiantes ou multi-contrats (auto + habitation) apportent des remises cumulables. L’installation de détecteurs de fuite et d’arrêt d’eau automatique peut ouvrir droit à une minoration de tarif.
- Mutualiser la MRH en bail commun pour éviter doublons.
- Adapter les plafonds au vrai niveau de biens communs et personnels.
- Relever la franchise si une trésorerie d’urgence existe.
- Profiter des remises étudiants et multi-contrats.
- Installer des dispositifs anti-fuite reconnus par l’assureur.
| Action | Gain potentiel | Contrepartie | Profil conseillé |
|---|---|---|---|
| Contrat unique (bail commun) | –10 à –20 % | Solidarité sur franchise | Colocs stables |
| Franchise +100 € | –5 à –12 % | Reste à charge plus haut | Budget prévoyant |
| Exclure options superflues | –3 à –8 % | Couvertures ciblées | Biens modestes |
| Multi-contrats | –5 à –15 % | Engagement même assureur | Auto + MRH |
| Détecteurs de fuite | –2 à –5 % | Achat matériel | Locations longues |
Dernier point de vigilance : en cas d’arrivée ou de départ d’un colocataire, mettre à jour les informations auprès de l’assureur et, si nécessaire, résilier ou modifier le contrat dans les règles. Une attestation à jour évite toute discussion lors d’un sinistre.
On vous répond
Qui est responsable en cas de fuite d'eau dans une colocation?
La responsabilité dépend de l'origine de la fuite : un appareil ménager est à la charge de l'occupant, tandis qu'une canalisation vétuste incombe au propriétaire bailleur.
Comment déclarer un dégât des eaux en colocation?
Chaque occupant doit déclarer le sinistre à son assureur sous 5 jours ouvrés, en fournissant des preuves comme des photos et un constat amiable si nécessaire.
Quel type d'assurance est nécessaire pour une colocation?
Une assurance multirisque habitation (MRH) est essentielle, couvrant les dégâts des eaux, l'incendie et la responsabilité civile locative, avec des options adaptées à la colocation.
Quand doit-on informer le bailleur et le syndic en cas de sinistre?
Il est crucial d'informer le bailleur et le syndic immédiatement après la déclaration du sinistre, surtout si des parties communes sont touchées.
Combien coûte en moyenne un dégât des eaux en colocation?
Le coût moyen d'un dégât des eaux est d'environ 3 500 €, un montant qui peut varier selon l'ampleur des dommages et les interventions nécessaires.